- एनबीएफसी क्रेडिट इंक्लूजन की बड़ी ताकत बनकर उभरी हैं। पिछले एक दशक में इनका क्रेडिट-एक्टिव उपभोक्ता आधार करीब 7 गुना हो गया है। यह बढ़ोतरी पूरी क्रेडिट इंडस्ट्री से लगभग 2.5 गुना तेज है
- एनबीएफसी क्रेडिट के हर स्तर पर पहुंच बढ़ाती जा रही हैं और बिलो प्राइम उपभोक्ताओं यानी जिनका क्रेडिट स्कोर कम या औसत है, को कर्ज देने में सबसे आगे हैं। इनके क्रेडिट-एक्टिव उपभोक्ताओं में 35% बिलो प्राइम उपभोक्ता हैं
- छोटे लोन के लिए एनबीएफसी पहली पसंद बन चुकी हैं। 2 लाख रुपये से कम के लोन ओरिजिनेशन में इनकी हिस्सेदारी 47% है
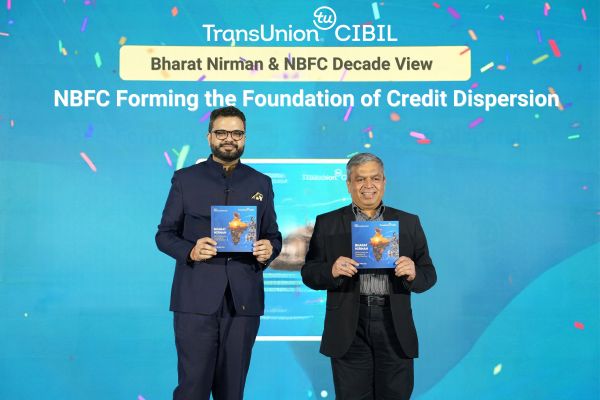
मुंबई: नॉन-बैंकिंग फाइनेंशियल कंपनियां (एनबीएफसी) भारत में औपचारिक कर्ज तक पहुंचने का बड़ा जरिया बन गई हैं। जून 2026 तक न्यू-टू-क्रेडिट (एनटीसी) उपभोक्ताओं के लोन ओरिजिनेशन में इनकी हिस्सेदारी करीब आधी (47%) रही। फाइनेंस इंडस्ट्री डेवलपमेंट काउंसिल (एफआईडीसी) और ट्रांसयूनियन सिबिल ने मिलकर "भारत निर्माण: एनबीएफसी फॉर्मिंग द फाउंडेशन ऑफ क्रेडिट डिस्पर्सन ’’ नाम की रिपोर्ट तैयार की है। इसके मुताबिक, आज क्रेडिट के लिए पात्र 36% उपभोक्ता किसी एनबीएफसी के जरिए कर्ज ले चुके हैं, जबकि सभी क्रेडिट-एक्टिव उपभोक्ताओं में से 46% के पास एनबीएफसी का लोन है।
पिछले एक दशक में एनबीएफसी का लगातार विस्तार हुआ है। इस दौरान इनका क्रेडिट-एक्टिव उपभोक्ता आधार करीब सात गुना हो गया और रिटेल लोन ओरिजिनेशन में इनकी हिस्सेदारी 33% से बढ़कर 43% हो गई। साथ ही, एनबीएफसी के ओरिजिनेशन में पहली बार कर्ज लेने वालों की हिस्सेदारी घटी है। यह जून 2016 में 28% थी, जो जून 2026 में 16% रह गई। इससे पता चलता है कि एनबीएफसी के ग्राहकों में अब उन कर्जदारों का हिस्सा बढ़ रहा है, जिनकी पहले से क्रेडिट हिस्ट्री है। जून 2026 में रिटेल लोन ओरिजिनेशन में संख्या के लिहाज से एनबीएफसी की हिस्सेदारी 43% रही, जबकि रकम के लिहाज से यह 30% थी। यह छोटे लोन में इनकी दमदार मौजूदगी को दिखाता है। साथ ही यह भी बताता है कि बड़ी और अलग-अलग तरह की क्रेडिट जरूरतों वाले ग्राहकों को सेवा देने का मौका भी है।
चार्ट 1: एनबीएफसी के क्रेडिट-एक्टिव उपभोक्ताओं और उनके बैलेंस में बढ़ोतरी

जून 2016 = 100 के आधार पर इंडेक्स
छोटे लोन और गहरी पहुंच से बढ़ा कारोबार
छोटे लोन में एनबीएफसी की पकड़ मजबूत है। कंज्यूमर क्रेडिट इंडस्ट्री के ओरिजिनेशन में संख्या के हिसाब से 82% लोन 2 लाख रुपये तक के होते हैं। इस सेगमेंट के ओरिजिनेशन में एनबीएफसी का योगदान 47% है, जबकि बैंकों का 17%। बड़े शहरी केंद्रों के बाहर भी इनकी पहुंच अच्छी है। एनबीएफसी के लोन में संख्या के लिहाज से 58% से ज्यादा हिस्सा अर्ध-शहरी और ग्रामीण (SuRu) बाजारों का है। इस मामले में ये बैंकों (60%) के लगभग बराबर हैं।
यह पहुंच एनबीएफसी के क्रेडिट-एक्टिव उपभोक्ता आधार की बदलती तस्वीर में भी दिखती है। जून 2016 से जून 2026 के बीच अर्ध-शहरी और ग्रामीण बाजारों के उपभोक्ताओं की हिस्सेदारी 31% से बढ़कर 59% हो गई। इसी दौरान महिलाओं की हिस्सेदारी 18% से 27%, क्रेडिट का अनुभव रखने वाले² उपभोक्ताओं की 35% से 49% और युवा उपभोक्ताओं³ की 44% से 47% हो गई। इससे साफ है कि कर्जदारों का दायरा बढ़ रहा है और उसमें विविधता भी आ रही है।
चार्ट 2: एनबीएफसी के क्रेडिट-एक्टिव उपभोक्ताओं में हिस्सेदारी

ट्रांसयूनियन सिबिल के एमडी और सीईओ भावेश जैन ने कहा, "पिछले एक दशक में एनबीएफसी सेक्टर ने लंबा सफर तय किया है। आज देश भर में उपभोक्ताओं तक कर्ज पहुंचाने में इसकी भूमिका पहले से कहीं बड़ी है। इसकी पहुंच अब पहली बार कर्ज लेने वालों से काफी आगे निकल चुकी है। ऐसे ग्राहकों के बीच भी इसकी मौजूदगी बढ़ रही है, जिन्हें क्रेडिट का ज्यादा अनुभव है और जिनकी वित्तीय जरूरतें अलग-अलग तरह की हैं। हम यह भी देख रहे हैं कि अलग-अलग इलाकों और उपभोक्ता वर्गों में कर्जदारों का दायरा बढ़ रहा है, जो दिखाता है कि बाजार भी परिपक्व हो रहा है। जैसे-जैसे ग्राहकों की क्रेडिट जरूरतें बदलेंगी, अगला दौर उनके साथ गहरे और लंबे रिश्ते बनाने का होगा। इन रिश्तों को और सार्थक बनाने में क्रेडिट जानकारी, उपभोक्ताओं में बढ़ती जागरूकता और लोन के कई तरह के विकल्प अहम होते जाएंगे। इस बदलाव के साथ एनबीएफसी पहुंच बढ़ाने, क्रेडिट से जुड़े नतीजे बेहतर करने और भारत के क्रेडिट इकोसिस्टम में टिकाऊ ग्रोथ को सहारा देने में अहम भूमिका निभाती रहेंगी।"
कर्जदारों की क्रेडिट जरूरतों में बढ़ रही विविधता
जैसे-जैसे एनबीएफसी अलग-अलग तरह के कर्जदारों तक पहुंच रही हैं, उपभोक्ता जिन क्रेडिट प्रोडक्ट्स का इस्तेमाल करते हैं, उनका मिश्रण भी बदल रहा है। एनबीएफसी के क्रेडिट-एक्टिव उपभोक्ताओं के वॉलेट में कंजम्पशन क्रेडिट का हिस्सा जून 2016 के 51% से बढ़कर जून 2026 में 62% हो गया। बिजनेस से जुड़ा क्रेडिट 4% से 11% पर पहुंच गया। इसी दौरान एनबीएफसी उपभोक्ताओं के वॉलेट में व्हीकल क्रेडिट का हिस्सा 27% से घटकर 24% और मॉर्गेज क्रेडिट का 10% से घटकर 7% रह गया।
जून 2024 तक के छह महीनों में औपचारिक क्रेडिट से जुड़ने वाले जिन एनबीएफसी एनटीसी उपभोक्ताओं का जून 2026 में भी कोई लोन चालू था, उनमें से 74% सिर्फ एनबीएफसी के साथ ही बने रहे। यानी पहली बार कर्ज लेने वाले कई लोग समय के साथ इस सेक्टर से अपना रिश्ता बनाए रखते हैं।
एनबीएफसी की ग्रोथ के साथ पोर्टफोलियो की क्वॉलिटी भी सुधरी
एनबीएफसी बिलो प्राइम¹ उपभोक्ताओं को सेवा देती रही हैं और साथ ही प्राइम और अबव प्राइम कर्जदारों के बीच अपनी मौजूदगी बढ़ाती रही हैं। जून 2019 से जून 2026 के बीच अबव प्राइम उपभोक्ताओं की हिस्सेदारी 24% से बढ़कर 32% हो गई, जबकि 90+ दिनों की बैलेंस-लेवल डेलिंक्वेंसी 2.7% से घटकर 1.1% रह गई।
क्रेडिट को लेकर जागरूकता भी बढ़ी है। अपने क्रेडिट पर नजर रखने वाले एनबीएफसी उपभोक्ताओं की हिस्सेदारी जून 2018 के 3% से बढ़कर जून 2026 में 48% हो गई। ऐसे उपभोक्ता कर्ज चुकाने के मामले में भी बेहतर तरीके से पटरी पर लौटे। इनके जिन खातों का भुगतान पहले अटका था, उनमें से 52% खाते 12 महीनों के भीतर फिर से नियमित भुगतान पर लौट आए। नजर न रखने वाले ऐसे ही उपभोक्ताओं में यह आंकड़ा 48% रहा।
एफआईडीसी के सीईओ रमन अग्रवाल ने कहा, "एक दशक पहले के मुकाबले आज एनबीएफसी सेक्टर भारत के क्रेडिट सिस्टम में कहीं ज्यादा गहराई से जुड़ा हुआ है। इसकी ताकत हमेशा उन बाजारों के हिसाब से ढलने की रही है, जहां लचीलेपन की जरूरत होती है, चाहे वह छोटे शहर का कोई परिवार हो, पहली बार कर्ज लेने वाला कोई व्यक्ति हो या पूंजी की तलाश में कोई छोटा कारोबार हो। यही क्षमता अब उभरते राज्यों में बड़े पैमाने पर कारोबार और नैनो व माइक्रो उद्यमों के बीच दमदार मौजूदगी के रूप में सामने आ रही है।"
उन्होंने आगे कहा, "यही पहुंच अब एंटरप्राइज के मोर्चे पर भी साफ दिख रही है, जहां एनबीएफसी कई तरह के कारोबारों को सेवा दे रही हैं और ज्यादा स्थापित कर्जदारों के बीच अपनी पकड़ बढ़ा रही हैं। आज का एनबीएफसी सेक्टर पहले से कहीं ज्यादा मैच्योर है, जिसकी देश भर में एंटरप्राइज, आर्थिक गतिविधियों और खपत की फाइनेंसिंग में बड़ी भूमिका है। जैसे-जैसे देश की क्रेडिट जरूरतें बढ़ेंगी, सेक्टर अर्थव्यवस्था में कितना योगदान दे पाता है, यह इसी पर टिका रहेगा कि वह पहुंच, इनोवेशन और जिम्मेदारी के साथ कर्ज देने को कितनी अच्छी तरह एक साथ साध पाता है। यहीं पर सेल्फ-रेगुलेटरी ऑर्गनाइजेशन (एसआरओ) के रूप में एफआईडीसी अहम भूमिका निभाएगी।"
कमर्शियल लेंडिंग बन रही एनबीएफसी की ग्रोथ का एक और क्षेत्र
एनबीएफसी कमर्शियल लेंडिंग में भी अपनी मौजूदगी बढ़ा रही हैं। क्रेडिट-एक्टिव कमर्शियल इकाइयों में इनकी हिस्सेदारी जून 2021 के 10% से बढ़कर जून 2026 में 18% हो गई। इस दौरान एनबीएफसी से कर्ज लेने वाली इकाइयों की संख्या 2.2 गुना बढ़ी, जबकि पूरे कमर्शियल लेंडिंग बाजार में यह बढ़ोतरी 1.2 गुना रही। यह विस्तार कर्जदारों के प्रमुख वर्गों में दिखता है। एनबीएफसी से सेवा पाने वाली क्रेडिट-एक्टिव इकाइयों में पार्टनरशिप और प्रोप्राइटरशिप इकाइयों की हिस्सेदारी 73% से बढ़कर 82% हो गई। लो-रिस्क⁵ कमर्शियल इकाइयों की हिस्सेदारी 14% से 51% पर पहुंच गई। कम जोखिम वाले कारोबारों पर बढ़ता फोकस दिखाता है कि एनबीएफसी अब उन वर्गों से आगे बढ़ रही हैं, जिन्हें परंपरागत रूप से कम सेवा मिलती रही है, और मुख्यधारा की कमर्शियल लेंडिंग में अपनी स्थिति मजबूत कर रही हैं।
चार्ट 3: एनबीएफसी की क्रेडिट-एक्टिव इकाइयों में हिस्सेदारी

अगला मौका गहरे रिश्तों और प्रोडक्ट्स में ज्यादा भागीदारी का
पहली बार कर्ज लेने वालों की संख्या में बढ़ोतरी की रफ्तार अब धीमी पड़ने लगी है। इसलिए अब ज्यादा ध्यान इस पर है कि ग्राहक के औपचारिक क्रेडिट में कदम रखने के बाद एनबीएफसी उससे किस तरह जुड़ी रहती हैं। जैसे-जैसे कर्जदारों की जरूरतें बढ़ेंगी और उनकी क्रेडिट प्रोफाइल परिपक्व होगी, आगे का मौका क्रेडिट सफर के ज्यादा पड़ावों पर ग्राहकों के काम आते रहने में है।
गहरे रिश्ते, क्रेडिट को लेकर बढ़ी जागरूकता और लोन के कई तरह के विकल्प इस सफर में मददगार हो सकते हैं। उपभोक्ताओं, अलग-अलग इलाकों और कारोबारों तक सेक्टर की बढ़ती पहुंच एनबीएफसी को क्रेडिट विस्तार के अगले दौर के केंद्र में लाती है। कर्ज की सुविधा का दायरा बढ़ाने और कारोबारों को सहारा देने में इनकी भूमिका आगे भी बनी रहेगी। साथ ही ये ऐसी ग्रोथ में योगदान देती रहेंगी, जिसमें सबकी भागीदारी हो।